Quà Tết doanh nghiệp có hai cuộc họp: một cuộc chọn món, một cuộc với kế toán. Cuộc thứ hai hay bị bỏ qua cho tới khi hàng đã giao, lúc đó mới phát hiện hoá đơn ghi gộp không đủ chi tiết, nơi cung cấp là hộ kinh doanh không xuất được hoá đơn như yêu cầu, hoặc không ai lập danh sách người nhận nên không chứng minh được khoản chi phục vụ việc gì.
Bài này không thay cho tư vấn thuế. Quy định về hoá đơn, chi phí được trừ và thuế thu nhập thay đổi theo từng thời kỳ, và từ năm 2025 đã có nhiều luật thuế mới có hiệu lực. Mục đích là liệt kê những điểm phòng hành chính, phòng mua hàng nên thống nhất với kế toán ngay từ đầu, để khoản quà tặng không thành rắc rối khi quyết toán.
Tách rõ mục đích của từng nhóm quà
Quà cho khách hàng, đối tác. Đây thường được xếp vào chi phí phục vụ hoạt động kinh doanh như tiếp khách, quan hệ khách hàng, hội nghị khách hàng. Kế toán cần chứng minh khoản chi liên quan tới hoạt động kinh doanh, nên danh sách đơn vị nhận quà và lý do tặng rất quan trọng.
Quà cho nhân viên. Đây là khoản chi cho người lao động, có thể đi theo hướng phúc lợi hoặc thưởng, tuỳ quy chế nội bộ. Cách hạch toán ảnh hưởng tới việc khoản quà có bị tính vào thu nhập chịu thuế thu nhập cá nhân của nhân viên hay không.
Quà phát tại sự kiện, hội nghị. Quà cho người tham dự sự kiện, khách tham quan thường gắn với chương trình cụ thể; nên lưu kế hoạch sự kiện, danh sách tham dự hoặc biên bản phát quà.
Hàng của chính doanh nghiệp đem biếu tặng. Nếu doanh nghiệp lấy chính sản phẩm mình sản xuất, kinh doanh làm quà, việc lập hoá đơn và kê khai thuế giá trị gia tăng cho hàng biếu tặng có quy định riêng. Đây là chỗ hay sai nhất, cần hỏi kế toán trước.
Hoá đơn khi mua quà: những điểm nên yêu cầu nơi bán
Hoá đơn hiện nay là hoá đơn điện tử. Trước khi chốt nơi cung cấp, hỏi họ có đáp ứng được các yêu cầu sau không:
- Xuất hoá đơn ghi đúng tên doanh nghiệp, mã số thuế, địa chỉ theo đăng ký; sai một ký tự là phải điều chỉnh hoặc thay thế, mất thời gian vào đúng tuần cuối năm.
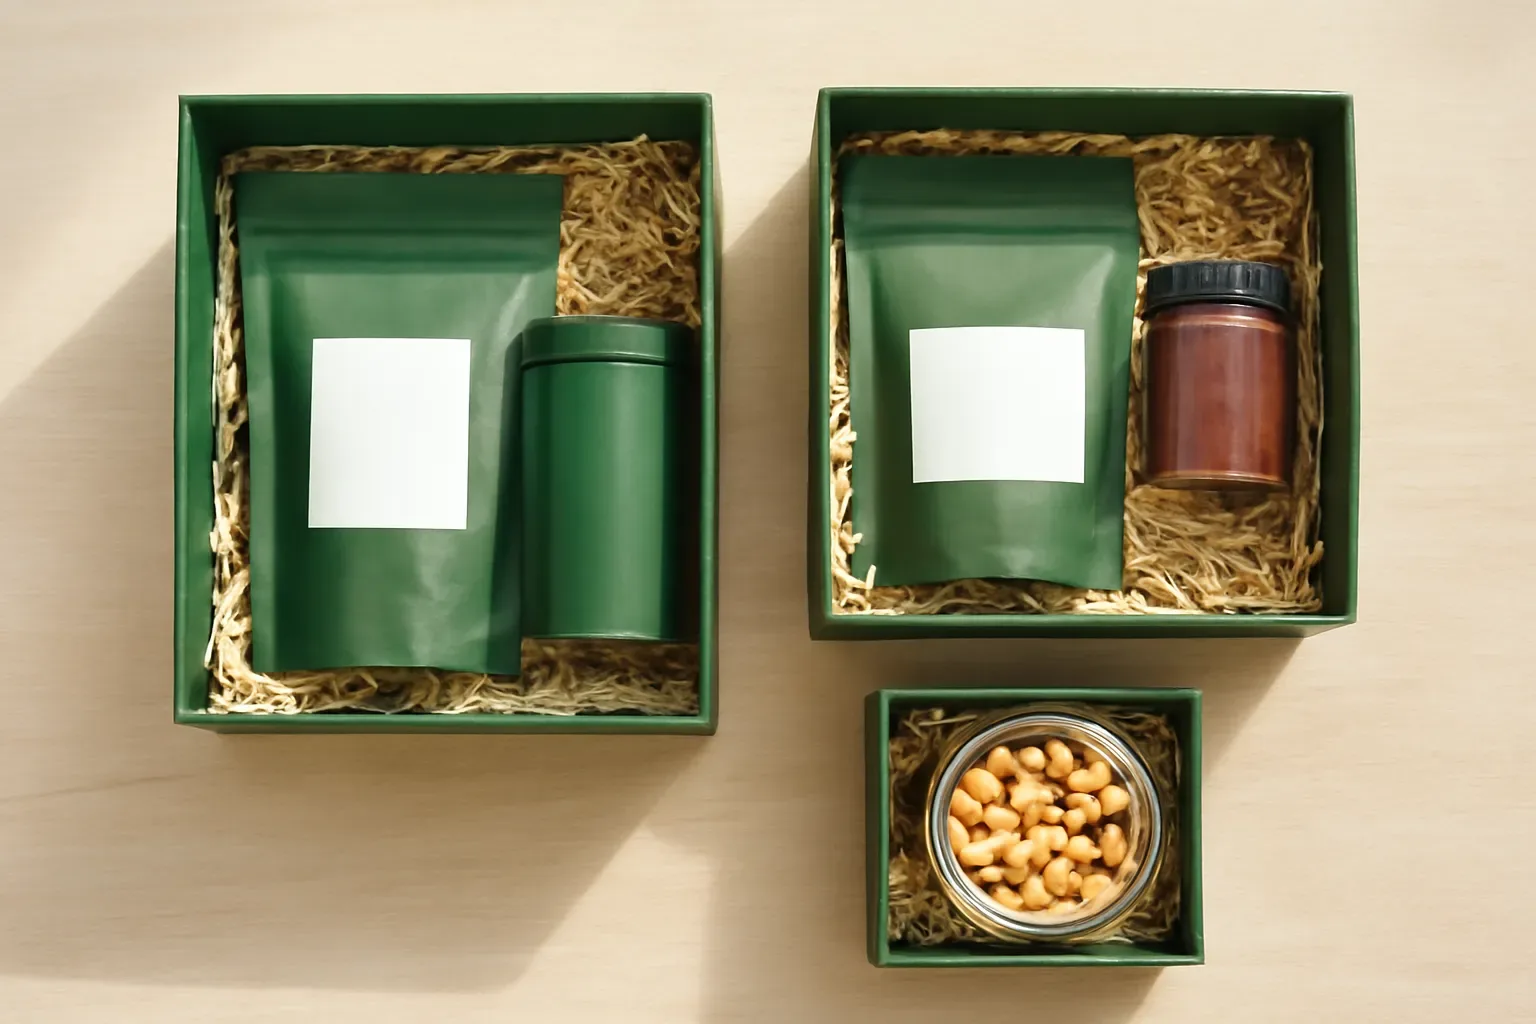
- Ghi chi tiết hàng hoá, hoặc ghi theo hộp kèm bảng kê thành phần từng hộp. Hoá đơn chỉ ghi chung chung một dòng kiểu "quà Tết" là dạng kế toán thường không muốn nhận.
- Các món trong một hộp có thể thuộc các mức thuế giá trị gia tăng khác nhau, ví dụ nông sản sơ chế, thực phẩm chế biến và đồ uống có cồn. Nơi bán chuyên nghiệp sẽ tách dòng đúng thuế suất; nơi bán làm gộp có thể gây rắc rối sau này.
- Thời điểm xuất hoá đơn khớp với thời điểm giao hàng; giao nhiều đợt thì thống nhất xuất theo đợt hay một lần.
- Phí vận chuyển, in ấn, thiết kế có tách riêng hay gộp vào đơn giá hộp.
Hộ kinh doanh, hợp tác xã và chuyện hoá đơn
Nhiều sản vật ngon nhất lại đến từ hộ kinh doanh nhỏ hoặc hợp tác xã ở vùng trồng. Đây là chỗ cần hỏi kỹ. Hợp tác xã và doanh nghiệp thường xuất được hoá đơn giá trị gia tăng. Hộ kinh doanh có thể dùng loại hoá đơn khác, hoặc chưa quen xuất hoá đơn cho đơn lớn. Từ năm 2025, quy định về hoá đơn điện tử với hộ kinh doanh cũng có thay đổi, nên không nên đoán, hãy hỏi trực tiếp và hỏi lại kế toán xem loại hoá đơn đó có phù hợp không.
Một cách phổ biến là đi qua một đơn vị trung gian có tư cách doanh nghiệp: đơn vị này mua hàng từ các hộ, hợp tác xã, đóng gói thành hộp quà rồi xuất hoá đơn trọn gói cho doanh nghiệp. Giá có thể cao hơn mua trực tiếp, nhưng đổi lại chứng từ gọn, một đầu mối chịu trách nhiệm chất lượng và giao hàng.
Thanh toán và hồ sơ kèm theo
Ngoài hoá đơn, kế toán thường cần một bộ hồ sơ đi kèm để chứng minh khoản chi là có thật và đúng mục đích. Bộ hồ sơ tối thiểu gồm hợp đồng hoặc đơn đặt hàng, hoá đơn, chứng từ thanh toán, biên bản giao nhận hàng, và danh sách người hoặc đơn vị nhận quà. Với quà cho nhân viên, nên có quyết định hoặc quy chế chi phúc lợi, thưởng của công ty.
Về thanh toán, luật thuế yêu cầu thanh toán không dùng tiền mặt với những hoá đơn từ một ngưỡng giá trị nhất định để được khấu trừ thuế đầu vào và tính vào chi phí. Ngưỡng này đã được điều chỉnh theo luật thuế giá trị gia tăng mới, vì vậy tốt nhất là chuyển khoản toàn bộ đơn quà, đặt cọc và thanh toán đều qua tài khoản doanh nghiệp.
Một thói quen nhỏ mà hữu ích: chụp ảnh lô hàng khi nhận, ảnh hộp mẫu, và lưu tin nhắn hoặc email xác nhận người nhận đã nhận quà nếu gửi qua chuyển phát. Khi bị hỏi lại sau vài năm, những bằng chứng này đỡ rất nhiều công giải trình.
Bảng phân công giữa các bộ phận
Đơn quà doanh nghiệp đi qua nhiều tay. Phân công rõ từ đầu tránh cảnh hàng đã giao mà hồ sơ còn thiếu.
| Việc | Bộ phận thường phụ trách | Kết quả cần có |
|---|---|---|
| Chốt danh sách người nhận và mục đích | kinh doanh, nhân sự | danh sách theo nhóm: khách hàng, nhân viên, sự kiện |
| Chọn nơi cung cấp, đàm phán | hành chính, mua hàng | báo giá, hợp đồng, hộp mẫu |
| Kiểm tra điều kiện hoá đơn, thuế | kế toán | xác nhận loại hoá đơn, cách hạch toán từng nhóm |
| Nhận hàng, kiểm tra | hành chính | biên bản giao nhận, ảnh lô hàng |
| Phân phối, xác nhận đã nhận | kinh doanh, hành chính | danh sách ký nhận hoặc xác nhận giao |
Quà cho nhân viên và thuế thu nhập cá nhân
Câu hỏi hay gặp nhất là quà Tết bằng hiện vật cho nhân viên có phải tính thuế thu nhập cá nhân không. Theo cách hiểu phổ biến, các khoản thưởng, lợi ích bằng tiền hoặc hiện vật mà người lao động nhận từ công ty thường được tính vào thu nhập từ tiền lương, tiền công; một số khoản phúc lợi có quy định riêng. Mỗi doanh nghiệp xử lý khác nhau tuỳ quy chế và cách hạch toán.
Vì vậy, đừng hứa với nhân viên rằng hộp quà "không phải tính thuế" khi chưa hỏi kế toán. Điều phòng hành chính làm được là cung cấp đúng giá trị từng phần quà, danh sách người nhận và chứng từ, để kế toán xử lý nhất quán.
Gửi thẳng tới người nhận: hồ sơ thế nào
Nhiều doanh nghiệp nhờ nơi cung cấp giao thẳng quà tới từng khách hàng ở nhiều tỉnh. Cách này tiện, nhưng doanh nghiệp không trực tiếp nhận hàng nên dễ thiếu bằng chứng giao nhận. Hãy yêu cầu nơi cung cấp gửi lại danh sách đã giao kèm mã vận đơn, ảnh giao hàng hoặc xác nhận của người nhận cho từng địa chỉ, và ghi điều này vào hợp đồng. Hoá đơn vẫn xuất cho doanh nghiệp đặt hàng, không xuất cho từng người nhận.
Câu hỏi thường gặp
Mua quà tặng khách hàng có cần hoá đơn điện tử không?
Có, nếu doanh nghiệp muốn đưa khoản chi vào chi phí và khấu trừ thuế đầu vào. Hoá đơn nên ghi đúng thông tin doanh nghiệp và chi tiết hàng hoá hoặc kèm bảng kê từng hộp.
Hoá đơn ghi gộp một dòng quà Tết có được không?
Kế toán thường không muốn nhận dạng này vì khó chứng minh nội dung và thuế suất. An toàn hơn là ghi chi tiết từng món hoặc ghi theo hộp kèm bảng kê thành phần.
Đặt quà từ hộ kinh doanh có lấy được hoá đơn không?
Tuỳ loại hình và cách hộ đó đăng ký thuế. Hãy hỏi trực tiếp loại hoá đơn họ xuất được, rồi hỏi kế toán có phù hợp không. Đi qua đơn vị trung gian là cách nhiều nơi chọn.
Quà Tết cho nhân viên có phải tính thuế thu nhập cá nhân không?
Thường có khả năng bị tính vào thu nhập chịu thuế nếu là thưởng hoặc lợi ích bằng hiện vật, nhưng còn tuỳ quy chế và cách hạch toán. Nên hỏi kế toán trước khi công bố với nhân viên.
Ngoài hoá đơn cần lưu những giấy tờ gì?
Hợp đồng hoặc đơn đặt hàng, chứng từ chuyển khoản, biên bản giao nhận, danh sách người nhận và với quà nhân viên là quy chế hoặc quyết định chi. Ảnh lô hàng cũng nên lưu.